港股公司行動入門:配股、供股、送股、派息與拆合股
免責宣告:僅用於教育目的,並非投資建議。 你對自己的投資決策負責。
港股帳戶內的股數增加或減少,股價突然出現較大調整,不一定代表投資盈虧也出現同樣幅度的變化,亦可能與公司的融資、分紅或股本調整有關。本文透過簡單案例,說明配股與供股、送股、派息,以及拆股和合股如何影響持股數量、現金和持股比例。文中數字僅作示例,理論價格均假設其他條件不變,並非實際成交價。規則核對日期:2026年9月24日。
一、配股與供股:先分清認購對象
在港股市場,配股通常指公司向選定投資者配售股份,並非按比例邀請所有現有股東認購;供股則向合資格現有股東提供按持股比例認購新股的機會。兩者都是融資方式,但一般股東能否參與並不相同。可參閱香港投委會的配股說明和供股說明。以下按比例認購的案例屬於供股。
1、供股的特點:
- 認購價通常較市價有折讓,但折讓不代表保證獲利
- 合資格股東可以選擇是否認購;如設有供股權買賣,也可按安排出售供股權
- 新股發行後,不參與認購的股東持股比例可能被攤薄,股價亦可能因除權和市場反應而變動
2、案例分析:
假設 A 公司按每持有10股可認購3股新股的比例供股,認購價為每股8港元,供股前市價為10港元。
如果你是合資格股東並持有1000股,可以認購300股新股,所需認購款為:300 × 8 = 2400港元,未計可能產生的券商費用。完成認購並獲配新股後,你將持有1300股。
認購價低於原來的市價,不代表這筆投資一定划算。決定是否參與前,可以先考慮:
- 是否有額外資金認購,以及是否願意增加對這家公司的投資?
- 新股發行後,你的持股比例會怎樣改變?除權有甚麼影響,供股權又該如何處理?
- 公司為何融資,募集資金打算怎樣運用?經營前景是否值得你繼續投入?
3、投資者注意事項:
- 先閱讀公告,確認是配股還是供股,以及自己是否符合認購資格
- 評估資金用途和認購條款,不要只看折讓幅度
- 留意供股權交易期及券商的認購截止時間,配合資金安排決定是否參與
二、送股:股數增加,不等於財富增加
送股亦稱派發紅股,通常是公司將儲備轉為股本,按比例向現有股東發行新股。股東毋須支付新股認購款,但股份增加本身不會為公司帶來新增資金。港交所的公司行動價格調整說明列明了紅股等公司行動的參考價格處理方式。
1、送股的特點:
- 毋須支付新股認購款,但券商可能收取相關手續費
- 假設其他條件不變,送股本身不會增加公司的總市值,也不會增加你所持股份的總值
- 股數增加後,每股理論價格會相應調整;實際市價仍由市場交易決定
2、案例分析:
假設 B 公司宣布每10股送2股紅股。
如果你持有1000股,獲發紅股後將持有1200股。假設其他條件不變,每股理論價格約為原來的83.33%,即下調約16.67%(10 ÷ 12 ≈ 0.8333)。股數增加與每股價格調整互相抵消,並不代表憑空多賺了20%。
3、投資者注意事項:
- 同時看股數和持股總值,不要把獲發紅股直接當成投資收益
- 關注公司的經營和財務狀況,以及紅股存入帳戶和開始買賣的日期
- 查看券商收費及適用的稅務處理,不能一概視為完全沒有成本
三、派息:收到現金,也要理解除息
這裏的派息主要指公司向股東派發現金股息。股息通常與公司的利潤分配有關,具體來源和安排應以公告為準。判斷自己是否有權收息,要留意除息日、記錄日和派付日;按照港交所的股息及其他權益指南,在除息日或之後買入,一般不享有該次股息。
1、派息的特點:
- 股東獲得現金分派,但實際到帳金額可能受費用、稅項或貨幣兌換影響
- 評估派息政策時,需要考慮盈利、現金流和資金需求;派息高不一定代表經營穩健
- 假設其他條件不變,除息日的理論參考價格會扣除每股股息;實際成交價未必按相同幅度變動
2、案例分析:
假設 C 公司宣布每股派息0.5港元,除息前股價為20港元。
如果你持有1000股並符合本次派息資格,應得股息為500港元,未扣除可能適用的稅費。忽略其他因素,除息後的每股理論價格為20 − 0.5 = 19.5港元。這只是計算示例,並非保證股價會在19.5港元成交;股息通常按公告的派付安排存入帳戶,而非在除息日即時到帳。
3、投資者注意事項:
- 分清股息率與派息率,並結合盈利和現金流判斷派息能否持續
- 核對除息日、記錄日和派付日,再決定如何運用收到的股息
- 了解自己適用的稅務和券商收費,比較實際到帳金額
四、拆股與合股:股數和每股價格同步調整
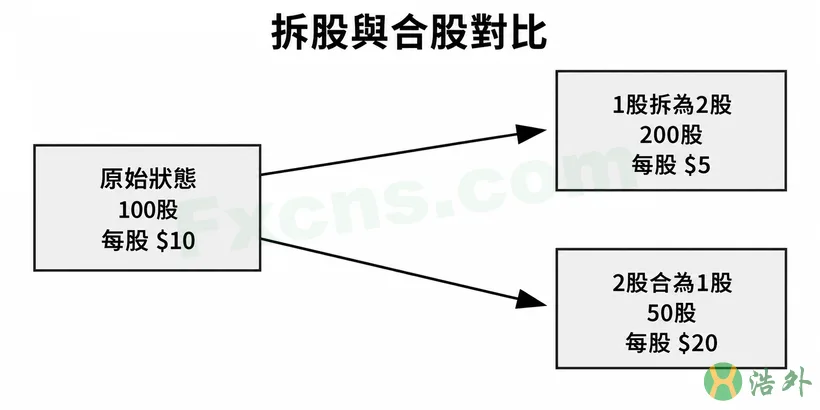
拆股是將一股拆分為多股,合股則是將多股合併為一股。兩者改變的是股數和每股對應的權益,本身並不改變公司的業務價值。相關參考價格調整可參閱港交所的交易機制與公司行動說明。
1、拆合股的特點:
- 假設其他條件不變,理論上不改變公司總市值,也不改變股東持股總值
- 可能影響交易便利程度、流動性和投資者判斷,但不能保證交投改善
- 實施原因應以公司公告為準,不能只憑拆股或合股判斷公司前景
2、案例分析:
假設 D 公司宣布1股拆為2股。
如果你持有1000股,拆股前每股價值50港元,拆股後將持有2000股,每股理論價值為25港元,持股總值仍為50000港元。反過來,按2股合為1股計算,2000股、每股25港元會變為1000股、每股理論價值50港元。以上均忽略市場波動和費用。
3、投資者注意事項:
- 同時核對股數、每股價格和持股總值,不要把合股後每股價格升高誤當成投資收益
- 查看生效日期、每手股數、碎股處理和股票換領等安排,留意流動性變化
- 結合公司融資、經營狀況及公告說明,了解拆股或合股的目的
五、結語
面對公司行動,先確認改變的是股數、現金、持股比例,還是幾項同時變動。股數增加不一定代表賺錢,股價下調也不一定代表出現同等金額的實際虧損。閱讀公告時,可以重點檢查以下事項:
- 確認類型:分清配股、供股、送股、現金派息和拆合股,了解自己會收到甚麼、是否需要付款。
- 核對總值:把股票、現金及相關權利一併考慮,並區分理論調整和實際市價變動。
- 留意時限:核對權益資格、供股權交易期、認購截止及券商處理時間,避免錯過提交認購等指示的期限。
- 計算成本:查看券商費用及適用稅項,涉及個人稅務判斷時向合資格專業人士確認。
- 評估公司:結合資金用途、盈利和現金流判斷,不要只憑折讓、送股比例或派息金額作決定。
公司行動的具體安排應以公司公告和券商通知為準。可透過港交所的代理人服務說明,了解股息、紅股等權益經結算系統分派的一般流程;個人帳戶的到帳和操作時間仍須向券商確認。
操作前,可以先弄清楚三件事:需要投入或預計收到多少現金、完成後持有多少股,以及持股比例是否改變。再核對時間和費用,就更容易理解帳戶內的變化,也能減少因誤解公司行動而作出的交易決定。